Una propuesta de reforma fiscal
En los últimos años, particularmente desde el severo ajuste fiscal que sufrió la economía mexicana en 2025 y que sigue padeciendo en menor medida en 2026, diversos ensayos, notas y reportajes han llamado la atención acerca de la necesidad de una reforma fiscal. El gobierno, por su lado, ha negado esta posibilidad y asegura es suficiente con los cambios que ha llevado a cabo para mejorar la recaudación.
Sin embargo, el presupuesto 2027 aprobado por los diputados hace unos días es una muestra de las carencias que agobian al aparato productivo y a los mexicanos. Aunque algo se ha corregido, la inversión pública sigue en niveles históricamente reducidos: tanto aquella destinada a la infraestructura productiva como la que debe realizarse en salud, educación, vivienda, transporte y servicios urbanos.
Las restricciones presupuestales afectan el crecimiento de la economía y el nivel de vida de los mexicanos. Elevar los ingresos públicos de manera significativa es, pues, una cuestión vital para el presente y el futuro del país. Dado que el próximo año,2027, habrá elecciones para renovar la cámara de diputados, varias gubernaturas y muchas alcaldías, el gobierno y su partido siguen negando la posibilidad de una reforma fiscal. No obstante, una vez terminado este proceso, sea cual sea el resultado de los comicios, las presiones presupuestales volverán a manifestarse. Cada vez será más difícil negar el problema y rehusarse a abrir el debate. Porque la cuestión reside no sólo en aceptar la necesidad de una reforma sino, principalmente, en discutir qué tipo de enmiendas legales pueden llevarse a cabo y quienes saldrían beneficiados o perjudicados.
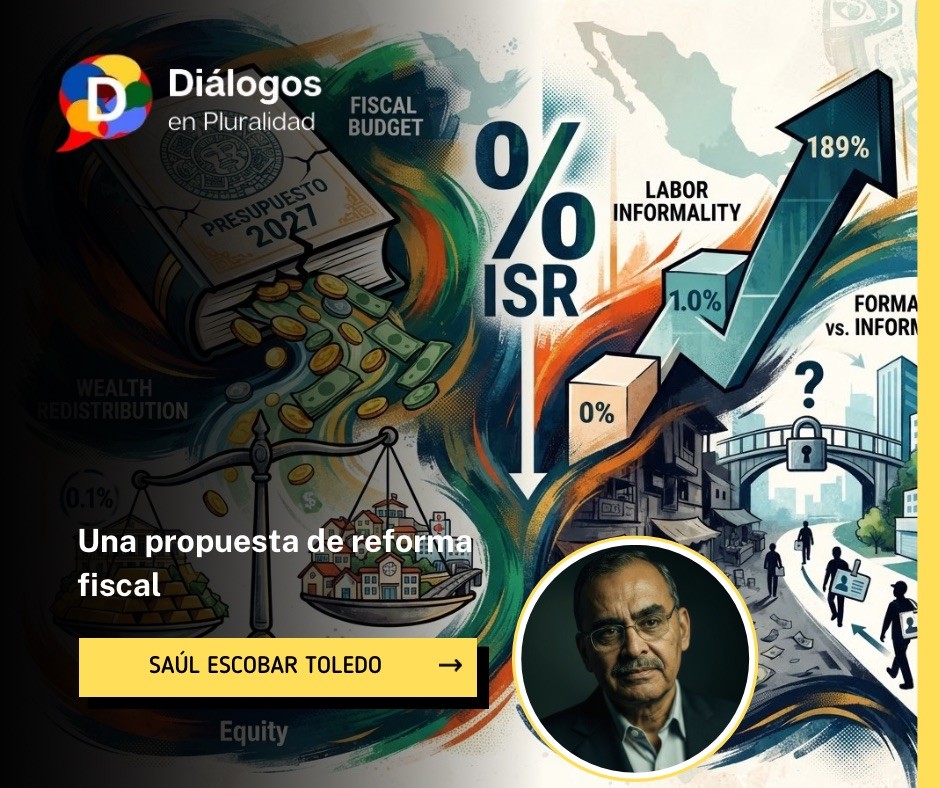
Las corrientes de pensamiento más progresistas a nivel nacional e internacional han señalado la necesidad de gravar la riqueza de las personas más acaudaladas, alrededor del 0.1% de la población que acapara, como en el caso de México, más del 20% de la riqueza total. Además, una parte considerable de su fortuna se encuentra en los llamados “paraísos fiscales”. Oxfam calcula que puede llegar a 47.6 mil millones de dólares en activos en el exterior que, por supuesto, no pagan impuestos.
Igualmente, se ha planteado gravar las herencias y donaciones que rebasen más un millón de dólares, dejando exentas las que tengan un valor menor a esa cantidad. También será indispensable revisar el predial, el impuesto a los bienes inmuebles, particularmente en aquellos que cuentan con una gran extensión de terreno, los cuales pagan actualmente una cantidad muy inferior en relación con suvalor de mercado e incluso catastral.
Por otro lado, se ha señalado la conveniencia de revisar el ISR (Impuesto sobre la Renta) con el propósito de gravar debidamente los beneficios derivados de activos financieros (bonos, acciones, títulos y depósitos bancarios) de gran cuantía para mejorar la recaudación.
Todas estas propuestas afectarían a un número reducido de personas que, por supuesto, gozan de una influencia políticay mediática considerable. No obstante, la participación de la sociedad tanto por medio del voto como en el debate público podría hacer avanzar este tipo de reformas.
No son las únicas que deben someterse a debate. Por ello, resulta interesante revisar un artículo publicado por el Fondo Monetario Internacional (FMI) el cual fue “aprobado por el departamento del hemisferio occidental” y redactado por un grupo de expertos de esa institución, titulado “Evaluación del alcance de una reforma al impuesto sobre la renta de las personas físicas en un contexto de alta informalidad”(Assessing the scope for personal income tax reform amid high informality). Aunque no se trata de una recomendación formal, el documento tiene el evidente propósito de que el gobierno mexicano tome en cuenta estos estudios para una futura y eventual reforma fiscal.
El estudio muestra que el ISR sigue siendo reducido en comparación a otros países de la OCDE (Organización para la Cooperación y el Desarrollo Económicos), debido a unapolítica exenciones fiscales, umbrales muy bajos del nivel de ingresos a las que se les imponen las tasas más altas, y una progresividad moderada. Señala que este impuesto representa alrededor del 3.7% del PIB, frente al 8% promedio de las naciones miembros de esa Organizacióninternacional. Apunta que las deducciones y exenciones concentradas en los causantes de ingresos más elevados alcanzan el 1% del PIB, Y subraya la necesidad de revisar las tasas y límites de los ingresos más elevados ya que pagan una tasa de impuesto muy alto las personas que reciben una cantidad de ingresos que en otros países es consideradamediana, y al mismo tiempo, la tasa máxima que paga el nivel de ingresos más alto es baja. Para decirlo en una sola frase, en México muchas personas pagan impuestos cuantiosos y las más adineradas pagan poco.
En materia de exenciones, el estudio considera un escenario en el que se reducen los subsidios a los ingresos que se derivan de las pensiones. En principio considera que podrían quedar exentas aquellas cuyo monto sea mayor a 30 mil pesos, en lugar de 53 mil pesos. Luego, poco a poco podrían eliminar todas las exenciones.
Al mismo tiempo, el estudio plantea el problema de la informalidad, la cual es más elevada que en la región latinoamericana. Se trata de un fenómeno que se concentra en los trabajadores de menores ingresos y en aquellos que sólo estudiaron la primaria, aunque existe también en el resto de los sectores de la población.
El estudio aclara que no se puede responsabilizar a la carga impositiva la existencia de esos niveles de informalidad,pero considera que es necesario que las instituciones públicas hagan más atractivo el trabajo formal. Plantea la necesidad de un paquete de reformas que incluye una inspección laboral más severa; facilitar el cumplimiento del pago de impuestos; y ampliar la facturación y el pago de las obligaciones fiscales por medios digitales. Según sus cálculos la informalidad podría reducirse en tres puntos porcentuales, en especial, entre los trabajadores cuyas edades oscilan entre los 35 y los 64 años, aunque en menor medida entre los más jóvenes. En el caso de las mujeres, las horas dedicadas al trabajo informal podrían reducirse y aumentar las que se dedican al trabajo formal, aunque esto podría tener el efecto indeseado de reducir su participación en el mercado laboral. Lo anterior podría cambiar si se pusieran en marcha política de cuidado como guarderías, transporte más seguro y un mejor educación y capacitación. En este escenario, la participación de las mujeres en la ocupación aumentaría 5 puntos porcentuales.
El estudio del FMI concluye que reducir las exenciones fiscales, en particular, en el caso de las pensiones más elevadas, o apoyar la formalización y la participación de las mujeres en el mercado de trabajo crearían las condiciones para aumentar los ingresos del gobierno gracias a una reforma fiscal que aumente las tasas del ISR para los ingresos más elevados.
Las propuestas del estudio del FMI son, desde luego, discutibles, especialmente aquellas que afectarían a las pensiones. Sin embargo, es interesante que proponga diferentes “escenarios” que incluyen una estructura más progresista del ISR siempre y cuando se evite que aumente la informalidad laboral, lo que podría lograrse gracias a un fortalecimiento de la inspección de las autoridades.
El estudio creo que tiene el mérito de destacar que unareforma fiscal que afecte el ISR debe ir acompañada de un conjunto de políticas públicas que disminuyan la informalidad laboral y, al mismo tiempo, faciliten el accesode las mujeres a una ocupación remunerada.
El ensayo publicado por el FMI no aborda el análisis de sotros tipos de impuestos, por ejemplo, a la riqueza, o los indirectos como el IVA. No obstante, aportan datos y reflexiones acerca de una reforma fiscal que debería ser progresista y suficiente para mejorar la distribución del ingreso y cambiar la dinámica de los últimos años.
saulescobar.blogspot.com